2026年中国手术机器人产业链图谱及投资布局分析(附产业链全景图)
中商产业研究院 2026-10-08 14:00
中商情报网讯:手术机器人作为高端医疗装备与智能制造深度融合的核心产物,是微创医疗领域的重点发展方向,也是衡量医疗智能化水平的重要标志。当前,我国手术机器人产业已形成上下游协同的完整产业链体系。依托核心零部件国产化提速、产品审批加速、微创手术渗透率提升等多重利好,国内手术机器人行业市场规模持续扩容,国产产品品类不断丰富、细分布局持续完善,行业迈入高速发展的黄金周期。
一、产业链
手术机器人产业链上游为核心部件与软件,减速器、伺服电机、控制器、传感器、执行器、机械臂、芯片、光学成像模组、导航定位、影像重建、术前规划等;手术机器人产业链中游为整机系统集成,按照临床应用领域可将手术机器人分为腹腔镜手术机器人、骨科手术机器人、经皮穿刺手术机器人、泛血管手术机器人、经自然腔道手术机器人;下游为手术机器人的应用领域。
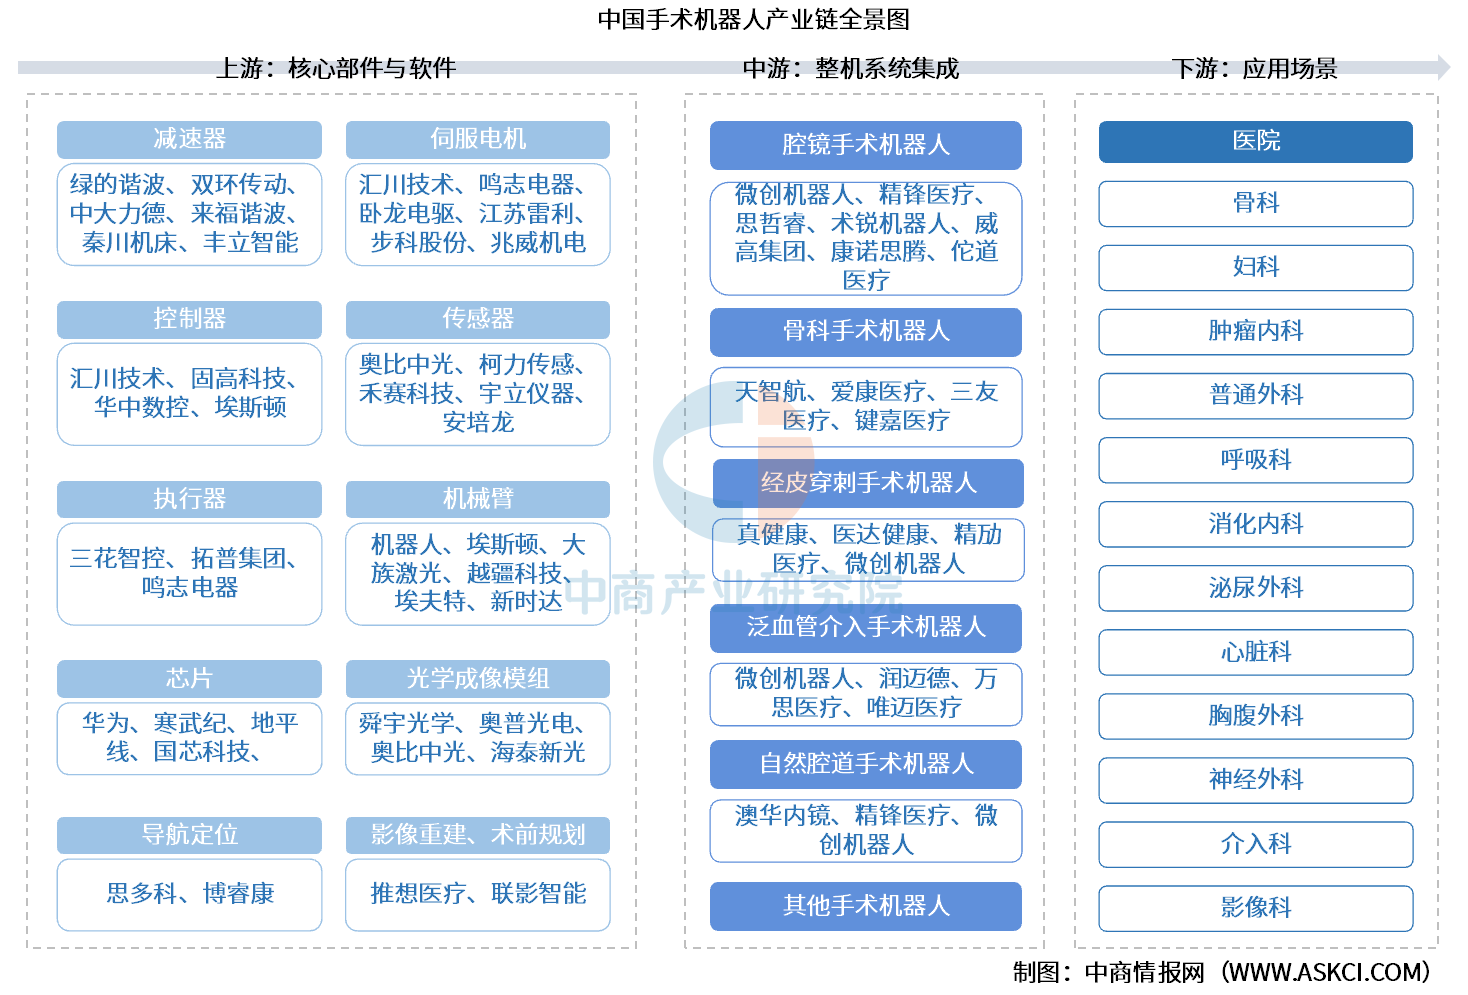
资料来源:中商产业研究院整理
二、上游分析
1.减速器
(1)减速器市场规模
减速器被誉为机械传动的“关节”,是工业机器人、人形机器人、新能源汽车以及风电设备等高端制造领域的核心部件。近年来,中国减速器市场快速增长。中商产业研究院发布的《2026-2031年中国减速器市场前景及融资战略咨询报告》显示,2025年中国减速器行业市场规模约1520亿元。中商产业研究院分析师预测,2026年中国减速器市场规模将超1600亿元。
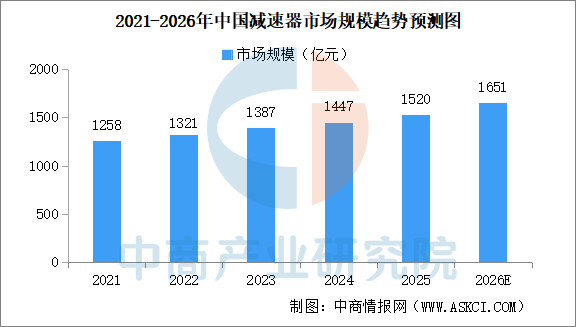
数据来源:中商产业研究院整理
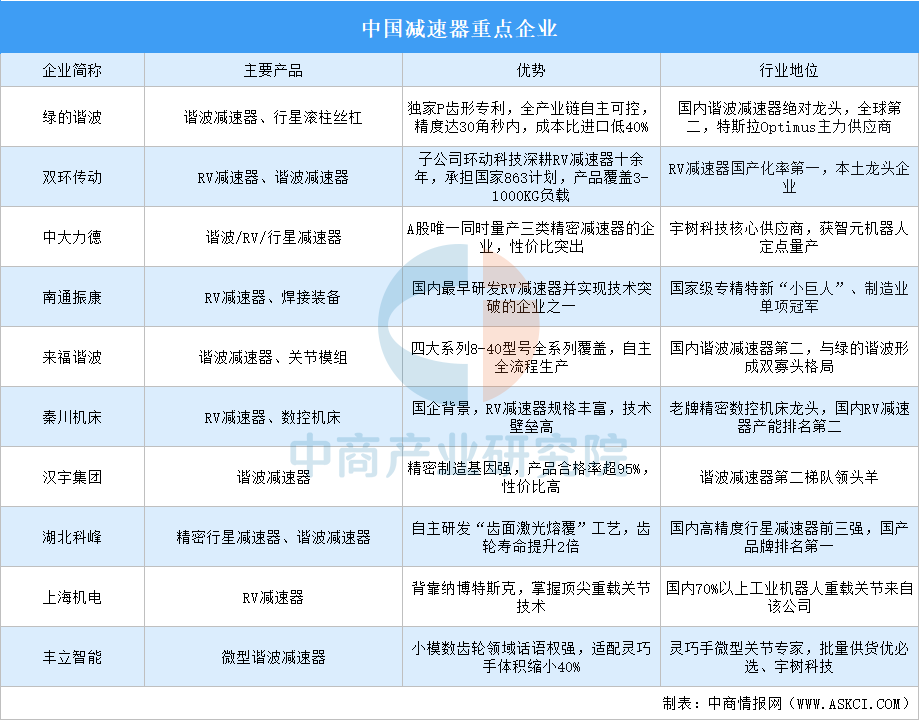
(2)减速器重点企业
中国减速器行业已形成谐波、RV、行星减速器三大赛道并进的格局,绿的谐波在谐波减速器领域位居全球第二,双环传动在RV减速器领域国产化率第一,中大力德则是A股唯一全品类覆盖的企业。当前行业正加速国产替代,但高端市场仍由外资主导,国产企业在产品一致性与使用寿命方面持续追赶。
资料来源:中商产业研究院整理
2.智能传感器
(1)智能传感器市场规模
相较于传统传感器,智能传感器整合信息处理与控制功能,在测量准确度、特定应用场景下的操作可靠性,以及整体效能成本效益上,均有明显的优势。中商产业研究院发布的《2026-2031年中国智能传感器行业前景与市场趋势洞察专题研究报告》显示,按收入计,中国智能传感器行业的市场规模由2021年约1022亿元增加至2025年约1860亿元,复合年增长率为16.2%。增长主要由下游行业持续进行的数字化及智能升级所推动,持续扩大对工业自动化、消费性电子、汽车电子、智能家居及物联网应用的需求。此外,进口替代品的进步、制造和封装能力的提升,以及国家对智能制造和关键零部件的扶持政策,均为行业发展提供有利条件。中商产业研究院分析师预测,MEMS技术、系统整合能力、机器人的快速发展及传感硬件与智能算法整合的持续进步,将进一步提升智能传感器在各应用领域的重要性。预计2026年中国中国智能传感器行业市场规模将超2100亿元。

数据来源:弗若斯特沙利文、中商产业研究院整理
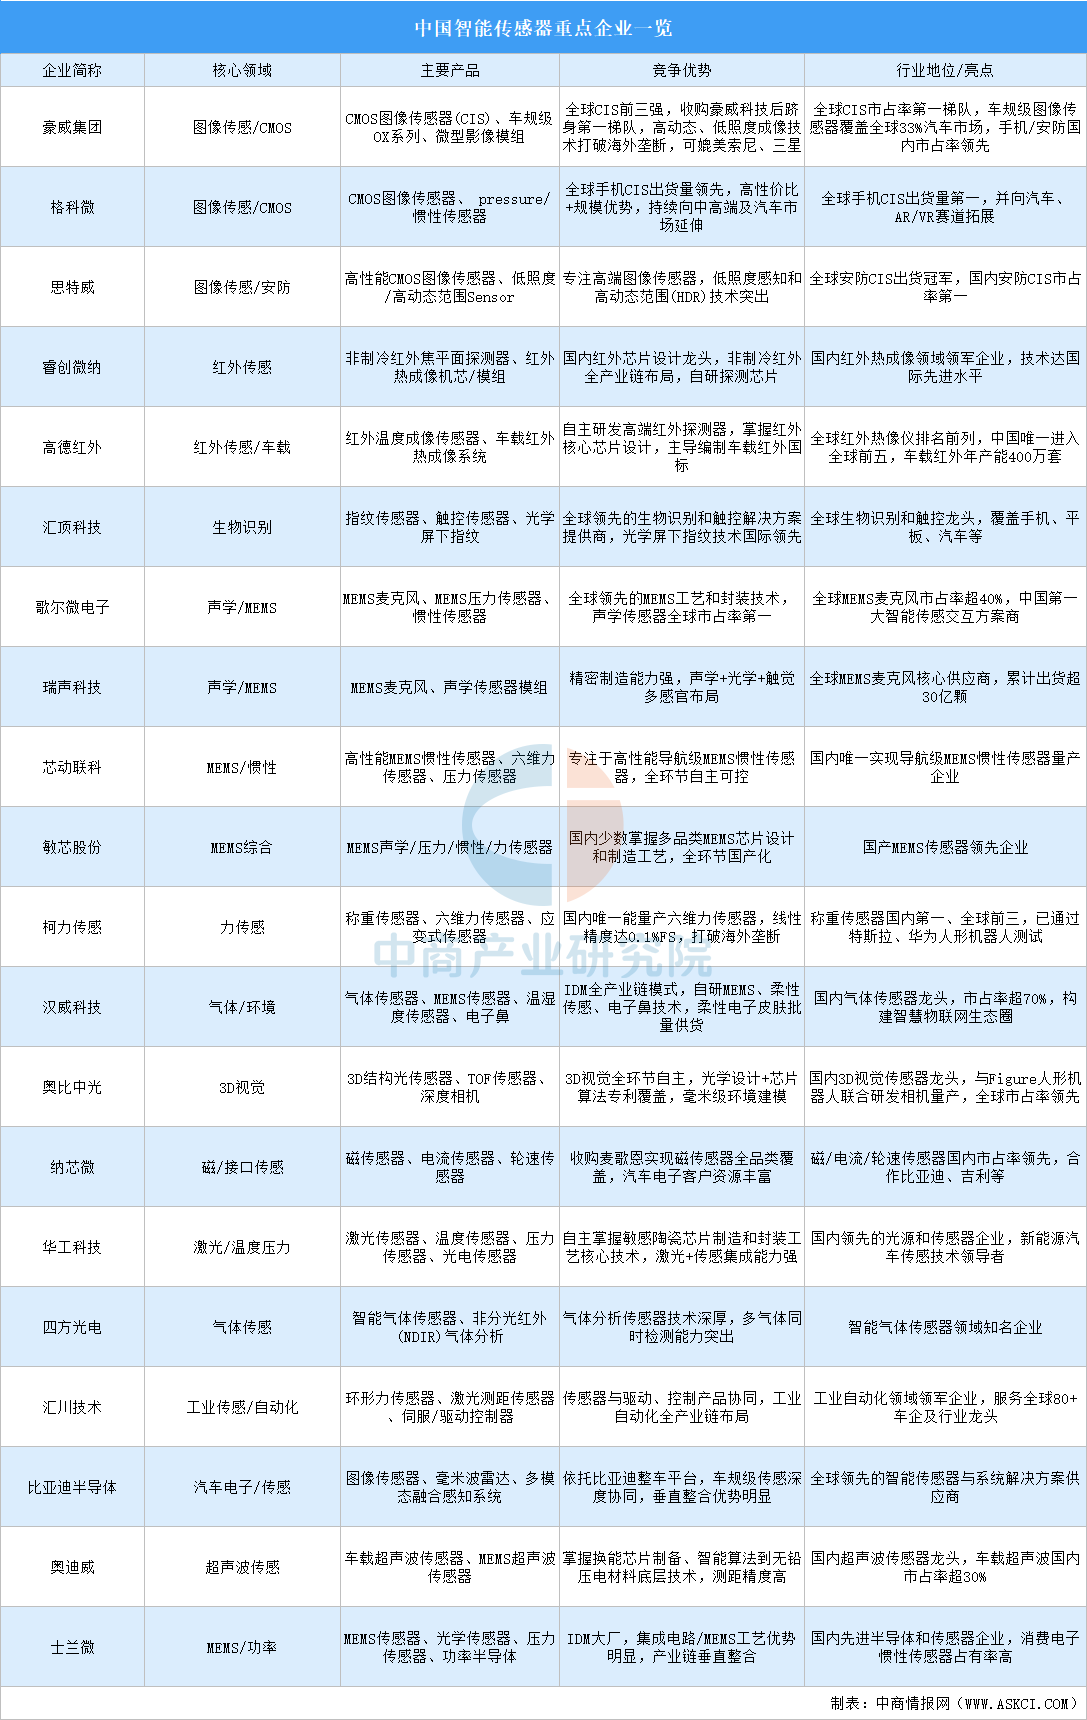
(2)智能传感器行业重点公司
中国智能传感器产业已形成覆盖图像感知、MEMS、红外、声学、3D视觉、力学、气体及汽车电子等多领域的完整竞争格局,涌现出一批具备全球竞争力的领军企业。
资料来源:中商产业研究院整理
3.智能控制器
(1)智能控制器市场规模
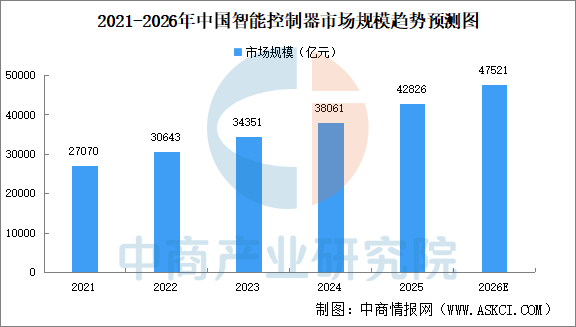
我国智能控制器行业起步较晚,但近年来发展迅速,市场快速增长。中商产业研究院发布的《2026-2031年中国智能控制器市场调查与行业前景预测专题研究报告》显示,2025年中国智能控制器市场规模约42826亿元。中商产业研究院分析师预测,2026年中国智能控制器市场规模将达到47521亿元。
数据来源:中商产业研究院整理
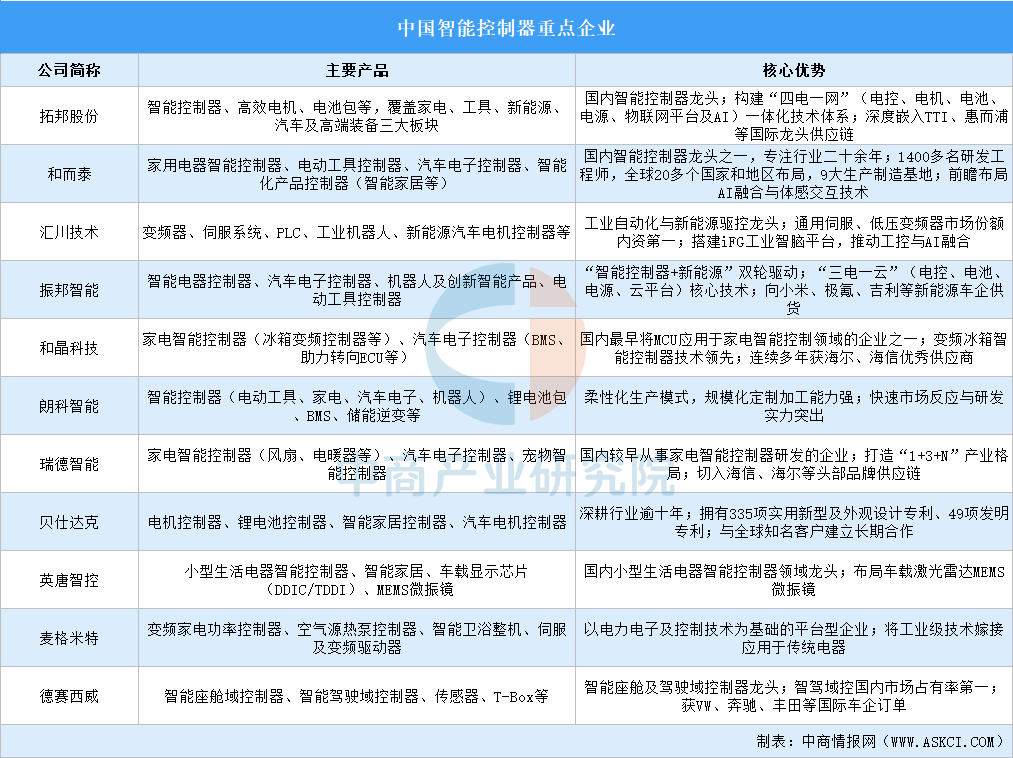
(2)智能控制器行业重点公司
中国智能控制器产业已形成全球主导优势,以拓邦股份和和而泰为代表的百亿级营收龙头企业稳居国内“双雄”地位,二者凭借深厚的客户黏性、一体化技术平台及全球化制造布局构筑起体系性竞争壁垒。汇川技术、德赛西威则分别在工业自动化与新能源驱控、智能座舱及驾驶域控制器等垂直赛道占据领先地位,前者通用伺服与低压变频器市场份额位居内资第一,后者智驾域控国内市占率居首。此外,振邦智能、和晶科技、朗科智能、瑞德智能等企业在智能电器、汽车电子、机器人及新能源相关控制器领域各具特色,分别依托“三电一云”技术体系、变频控制技术积累、柔性生产模式及头部品牌供应链优势巩固细分市场地位。贝仕达克、英唐智控、麦格米特则凭借专利壁垒、车载芯片布局及工业级技术嫁接能力在电机控制、生活电器与变频家电等赛道持续拓展。
资料来源:中商产业研究院整理
三、中游分析
1.全球手术机器人市场规模
近年来,中国手术机器人市场规模快速增长。中商产业研究院发布的《2026-2031年中国手术机器人行业市场深度研究及发展前景投资预测分析报告》显示,2021年至2025年,全球手术机器人市场规模从68亿美元增长至138亿美元,年复合增长率为11.9%。中国手术机器人市场展现出巨大的增长潜力,中商产业研究院分析师预测,2026年全球手术机器人市场规模将达179亿美元。

数据来源:中商产业研究院整理
2.中国手术机器人市场规模
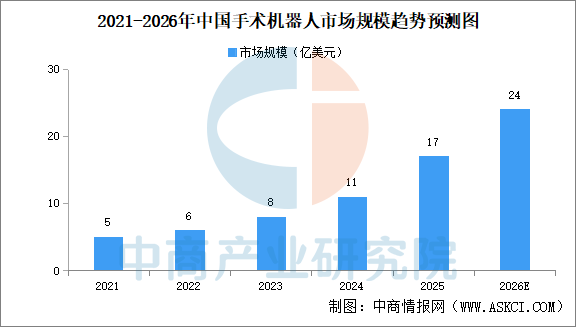
在微创手术渗透率提升、技术持续进步及医院采纳度不断提高的驱动下,手术机器人市场快速扩张。中商产业研究院发布的《2026-2031年中国手术机器人行业市场深度研究及发展前景投资预测分析报告》显示,2025年中国手术机器人市场规模17亿美元,中商产业研究院分析师预测,2026年中国手术机器人市场规模将达24亿美元。
数据来源:中商产业研究院整理
3.中国手术机器人产品获批数量
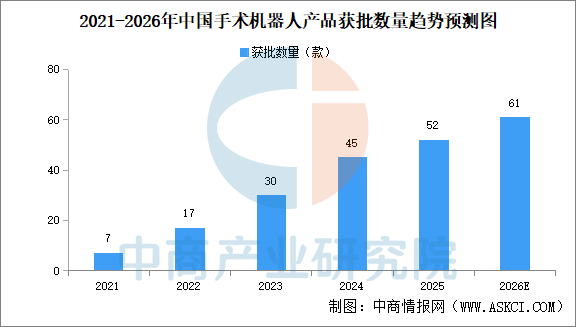
2021年以来,我国手术机器人产品获批数呈现出加速上升态势。中商产业研究院发布的《2026-2031年中国手术机器人行业市场深度研究及发展前景投资预测分析报告》显示,2021年我国仅7款手术机器人产品获批,2025年增至52款。中商产业研究院分析师预测,2026年我国61款手术机器人产品获批。
数据来源:中商产业研究院整理
4.中国手术机器人产品获批结构
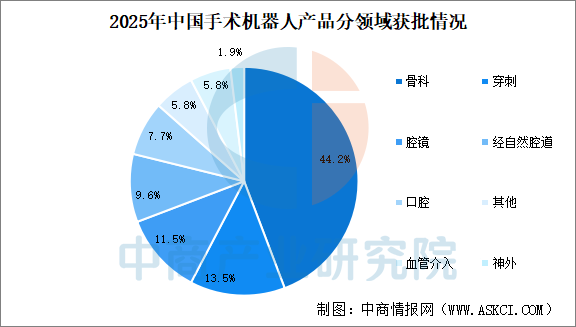
2025年骨科手术机器人获批23个,获批量居细分领域首位,占比超44%。穿刺、腔镜、经自然腔道等方向注册审批位于第二梯队,血管介入与神经外科相关产品获批数量相对较少。
数据来源:中商产业研究院整理
5.手术机器人市场渗透率
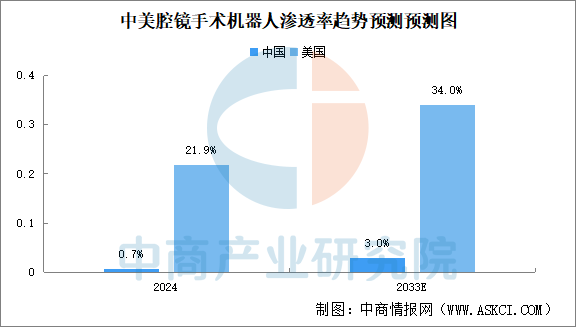
手术机器人渗透率仍处于低位。以腔镜手术机器人为例,2024年美国多孔及单孔机器人辅助腔镜手术数量约为180万例,在腔镜手术中渗透率为21.9%;而中国机器人辅助腔镜手术数量为14.32万例,渗透率仅为0.7%。预计2033年中国机器人辅助腔镜手术渗透率将达3.0%。
数据来源:中商产业研究院整理
5.手术机器人在建项目
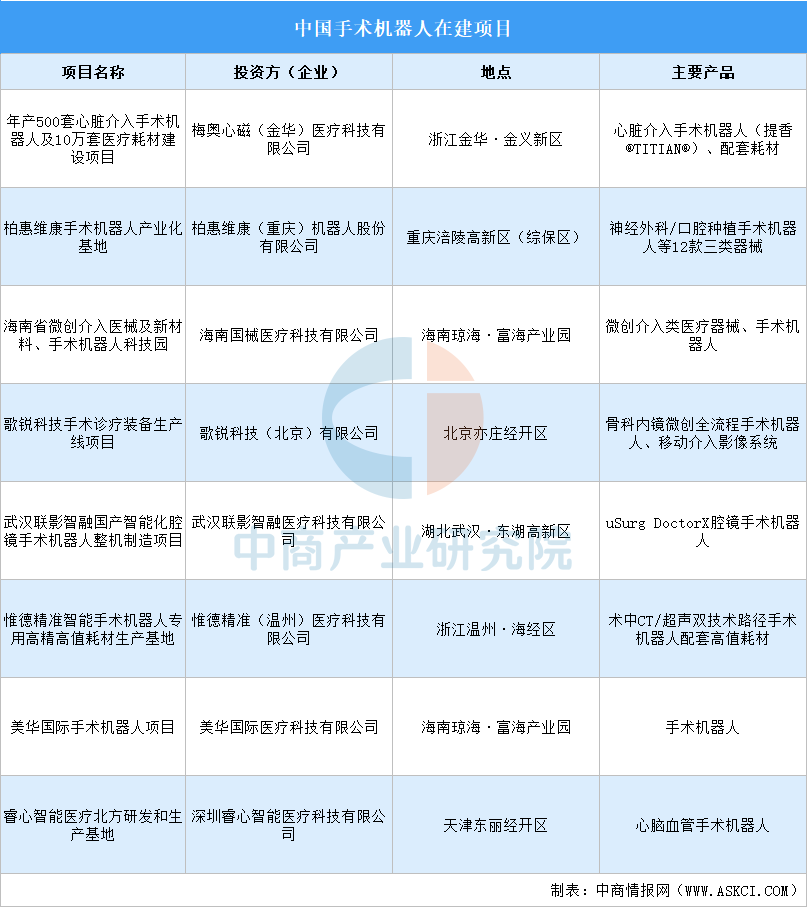
中国手术机器人产业正处于加速布局和产业化落地的关键阶段。从在建项目来看,投资主体涵盖梅奥心磁、柏惠维康、歌锐科技、联影智融、睿心智能等多家企业,项目分布遍及浙江金华、重庆涪陵、海南琼海、北京亦庄、湖北武汉、浙江温州、天津东丽等地,呈现出多区域协同发展的态势。产品方向覆盖心脏介入、神经外科、口腔种植、骨科内镜微创、腔镜手术及心脑血管等多个细分领域,同时配套高值医疗耗材和移动介入影像系统,体现出手术机器人产业链向整机制造、核心耗材和影像系统一体化延伸的趋势。
资料来源:中商产业研究院整理
6.手术机器人企业热力分布图

资料来源:中商产业研究院整理
四、下游分析
1.医院
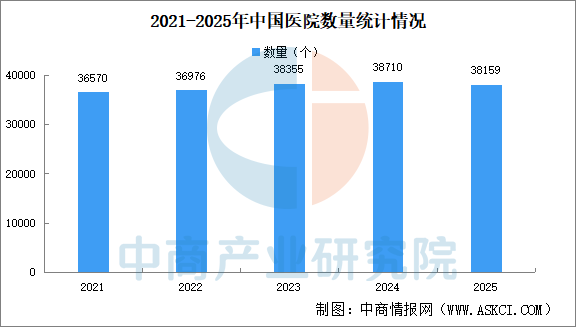
2025年末,全国医院38159个,比上年减少551个。这是近5年来中国医院总数首次出现下降。在2021-2024年,全国医院总数均保持增长,累计新增超3300家。
数据来源:国家卫生健康委、中商产业研究院整理
2.手术机器人应用科室
手术机器人主要包括经皮穿刺手术机器人、经皮消融机器人、腔镜机器人、骨科机器人、神经外科机器人、自然腔道机器人、泛血管机器人及其他手术机器人,涵盖泌尿外科、普外科、妇科、胸外科、骨科/脊柱外科等多个领域。

资料来源:中商产业研究院整理
更多资料请参考中商产业研究院发布的《2025-2030年中国手术机器人市场调查与行业前景预测专题研究报告》,同时中商产业研究院还提供产业大数据、产业情报、行业研究报告、行业白皮书、行业地位证明、可行性研究报告、产业规划、产业链招商图谱、产业招商指引、产业链招商考察&推介会、“十五五”规划等咨询服务。