2026年中国智能家居产业链图谱及投资布局分析(附产业链全景图)
中商产业研究院 2026-11-12 09:13
中商情报网讯:智能家居是物联网、AI技术落地消费场景的核心赛道,其产业链涵盖上游硬件与底层技术、中游智能产品与全屋智能系统、下游地产精装与零售消费市场。在芯片、智能传感器、控制器等上游零部件及人工智能等技术持续迭代,以及消费升级、地产精装配套需求拉动的共同作用下,市场规模稳步扩大,细分品类多点开花。国内企业加速布局产品研发与产能建设,推动行业迈入规模化、场景化发展新阶段。
一、产业链
智能家居产业链上游为硬件与技术,硬件包括智能传感器、芯片、智能控制器、通信模组、PCB、电机,技术包括物联网、人工智能、交互技术、云计算;中游为智能家居产品及系统,智能家居产品包括智能家电、智能安防、智能照明、智能影音、智能晾晒、智能遮阳,系统为全屋智能系统。销售渠道主要分为ToB工程渠道、ToC零售渠道。
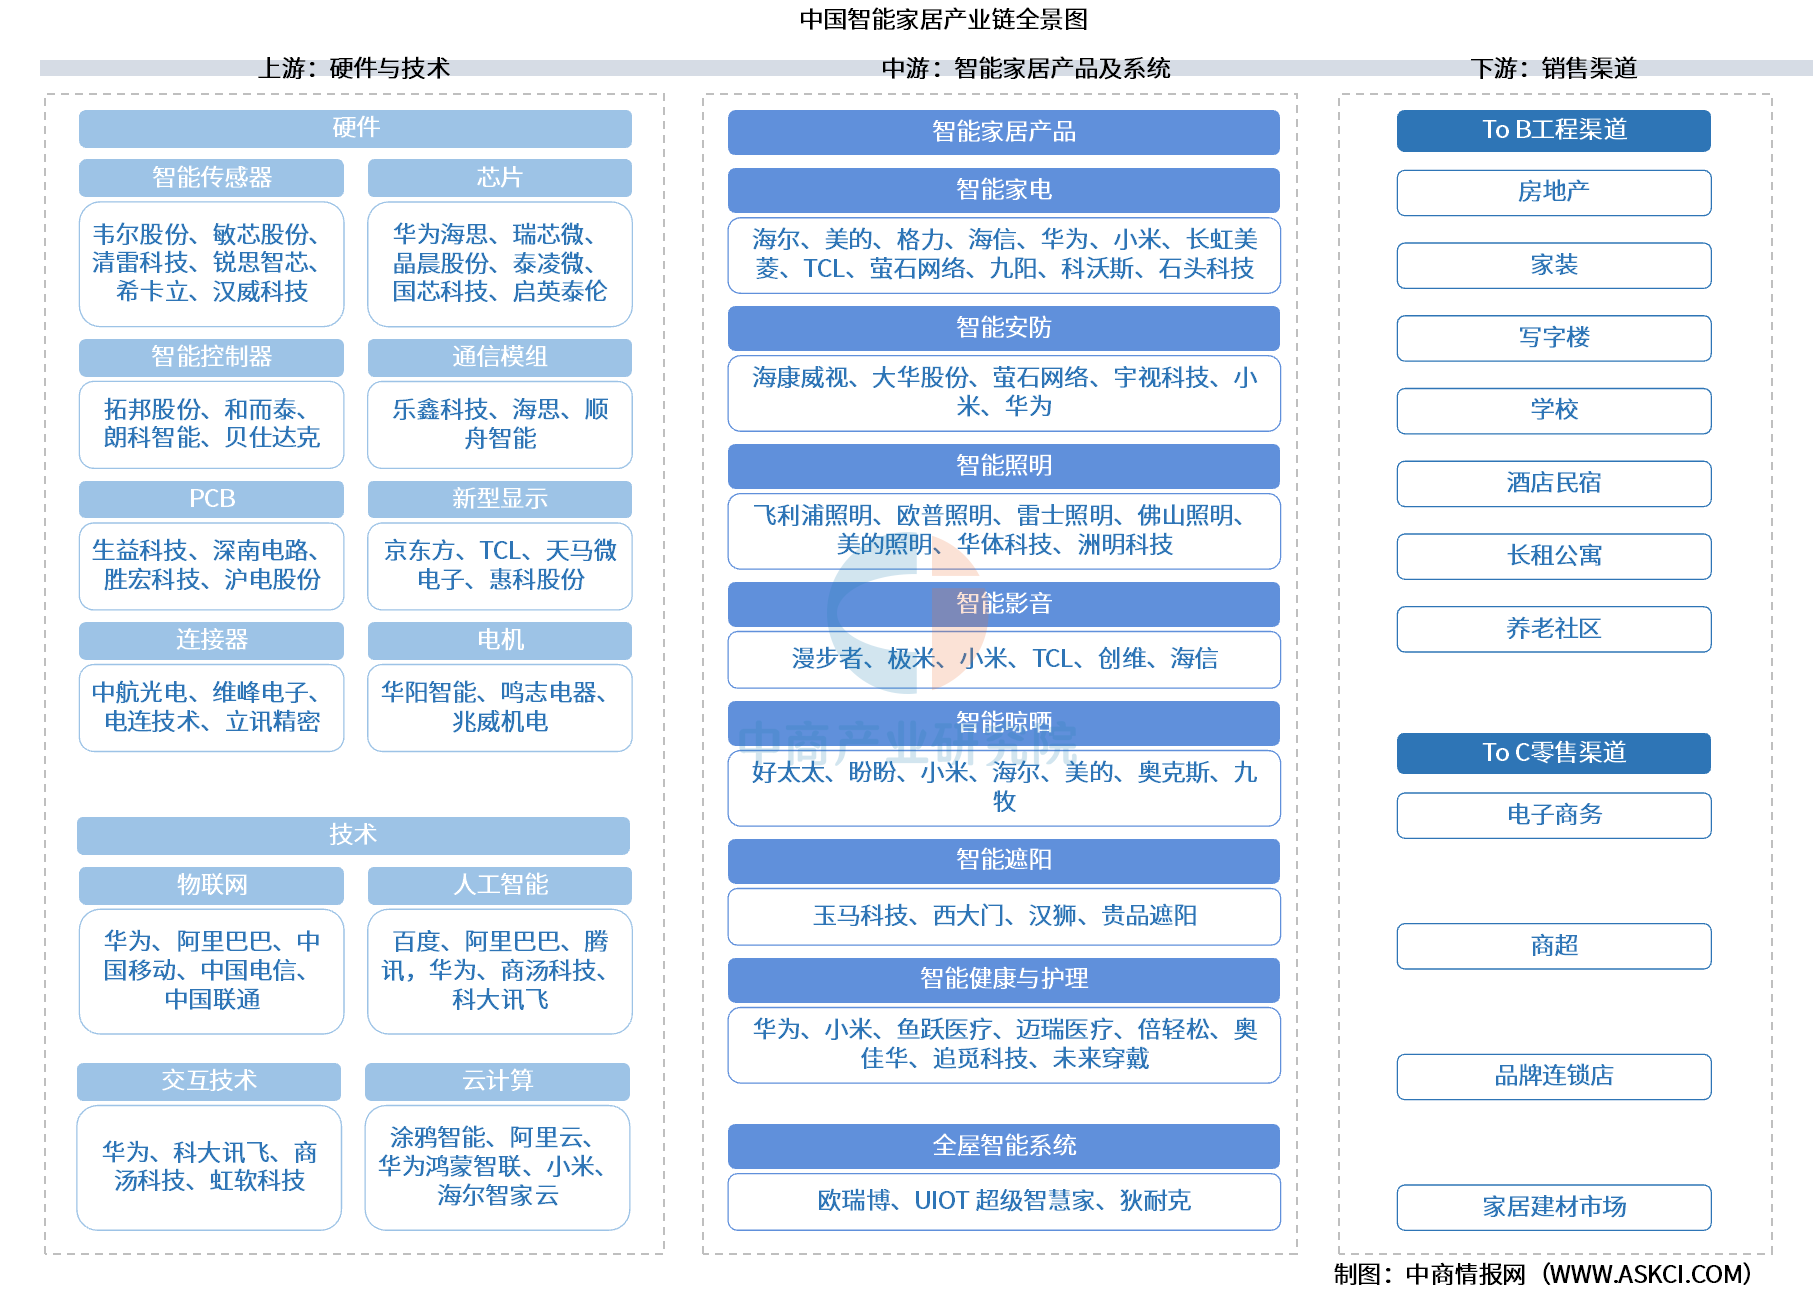
资料来源:中商产业研究院整理
二、上游分析
1.芯片
(1)芯片市场规模
芯片负责数据处理、指令控制和算法运行,是设备智能化的算力基础。中商产业研究院发布的《2026-2031年中国芯片行业市场调研分析及投资前景研究预测报告》显示,中国芯片市场规模由2021年的10458亿元增长至2024年的14313亿元,复合年增长率约为11%,2025年市场规模约16212亿元。中商产业研究院分析师预测,2026年中国芯片市场规模将达到17933亿元。
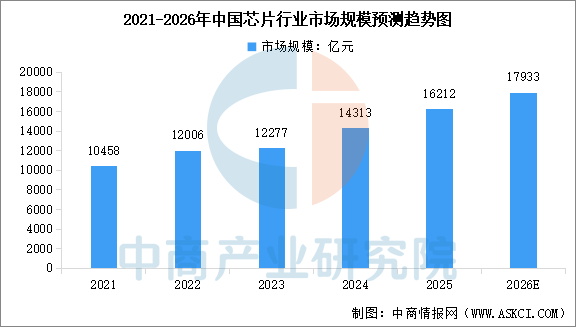
数据来源:中商产业研究院整理
(2)芯片重点企业
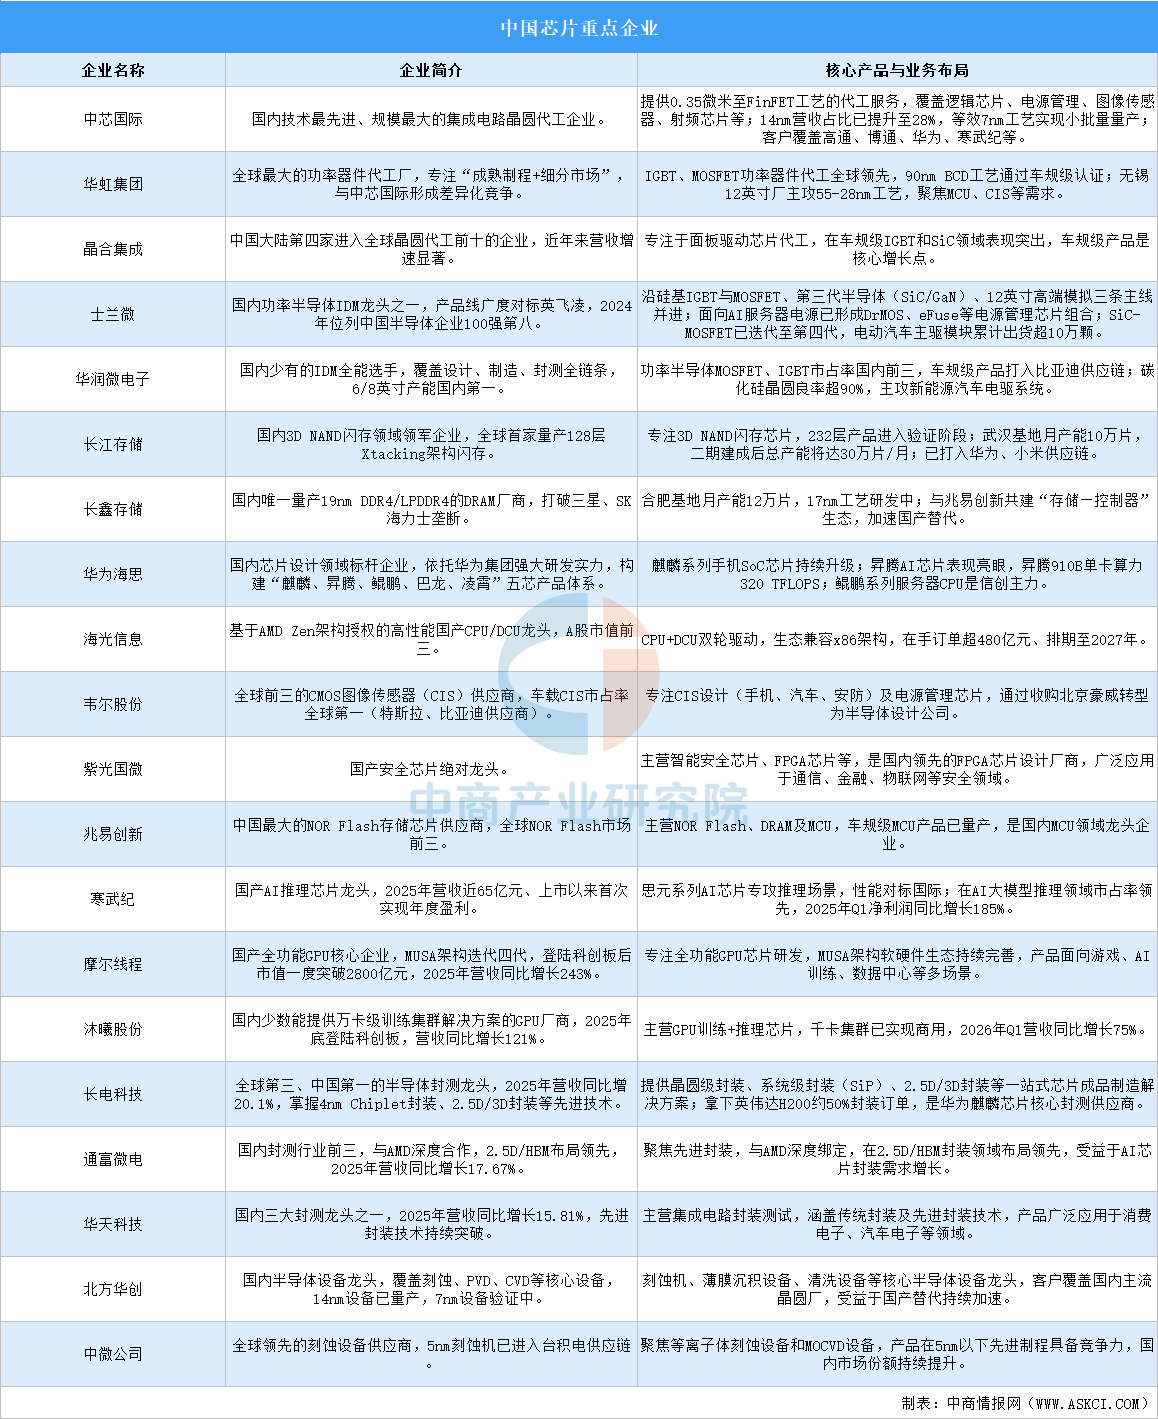
中国芯片产业已形成从设计、制造、封测到设备材料的完整布局,各环节均涌现出具有全球竞争力的重点企业。
资料来源:中商产业研究院整理
2.智能传感器
(1)智能传感器市场规模
相较于传统传感器,智能传感器整合信息处理与控制功能,在测量准确度、特定应用场景下的操作可靠性,以及整体效能成本效益上,均有明显的优势。中商产业研究院发布的《2026-2031年中国智能传感器行业前景与市场趋势洞察专题研究报告》显示,按收入计,中国智能传感器行业的市场规模由2021年约1022亿元增加至2025年约1860亿元,复合年增长率为16.2%。增长主要由下游行业持续进行的数字化及智能升级所推动,持续扩大对工业自动化、消费性电子、汽车电子、智能家居及物联网应用的需求。此外,进口替代品的进步、制造和封装能力的提升,以及国家对智能制造和关键零部件的扶持政策,均为行业发展提供有利条件。中商产业研究院分析师预测,MEMS技术、系统整合能力、机器人的快速发展及传感硬件与智能算法整合的持续进步,将进一步提升智能传感器在各应用领域的重要性。预计2026年中国智能传感器行业市场规模将超2100亿元。

数据来源:弗若斯特沙利文、中商产业研究院整理
(2)智能传感器行业重点公司
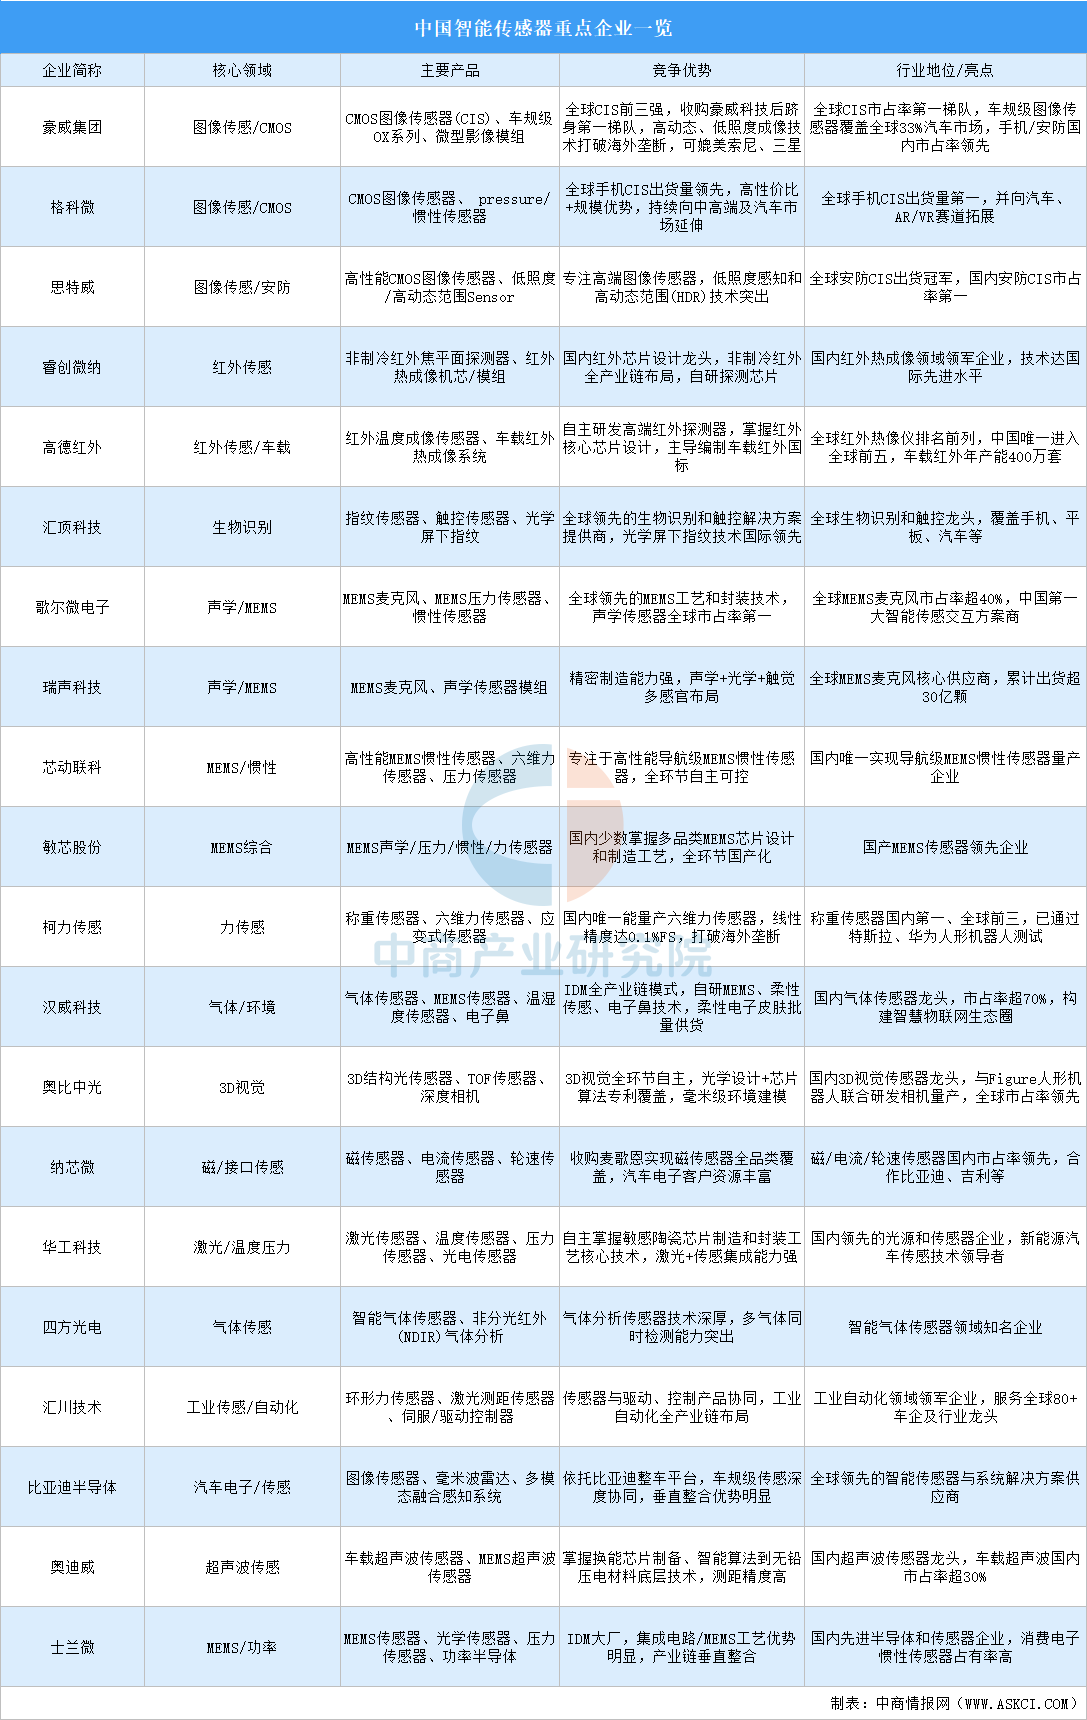
中国智能传感器产业已形成覆盖图像感知、MEMS、红外、声学、3D视觉、力学、气体及汽车电子等多领域的完整竞争格局,涌现出一批具备全球竞争力的领军企业。
资料来源:中商产业研究院整理
3.智能控制器
(1)智能控制器市场规模
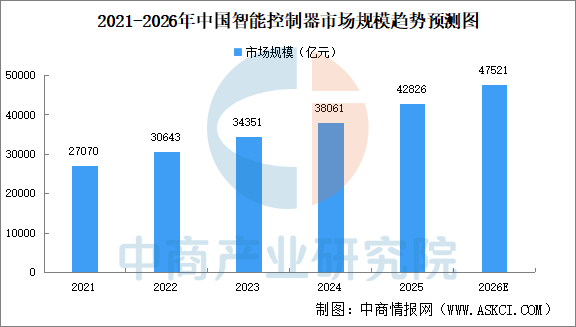
我国智能控制器行业起步较晚,但近年来发展迅速,市场快速增长。中商产业研究院发布的《2026-2031年中国智能控制器市场调查与行业前景预测专题研究报告》显示,2025年中国智能控制器市场规模约42826亿元。中商产业研究院分析师预测,2026年中国智能控制器市场规模将达到47521亿元。
数据来源:中商产业研究院整理
(2)智能控制器行业重点公司
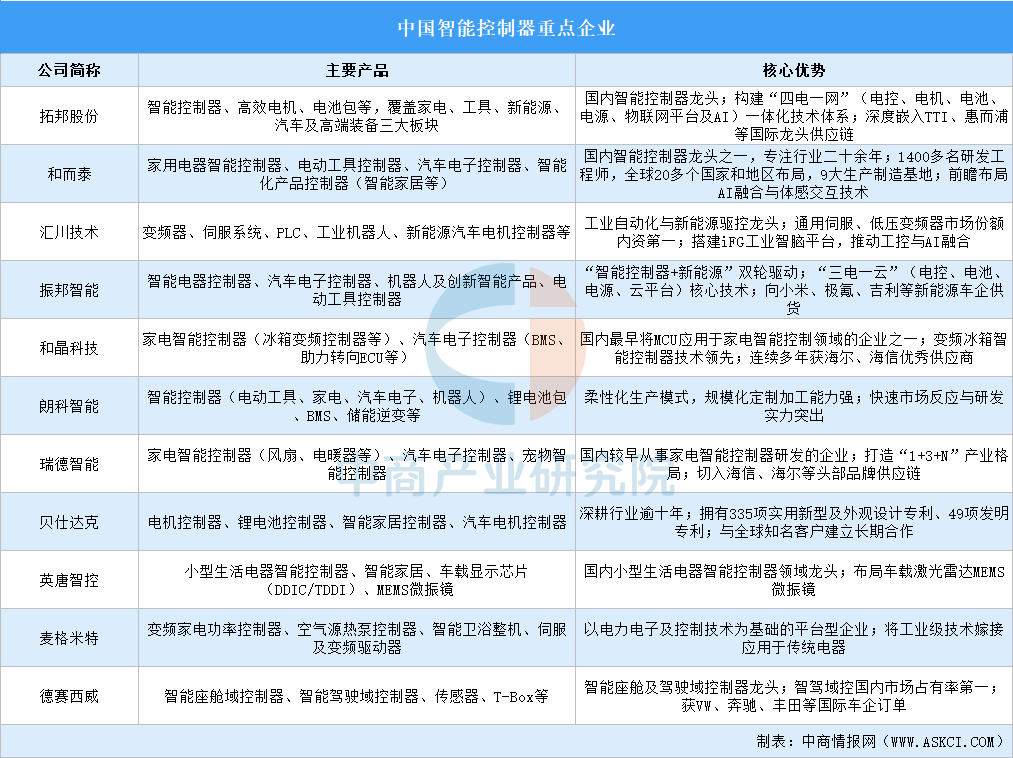
中国智能控制器产业已形成全球主导优势,以拓邦股份和和而泰为代表的百亿级营收龙头企业稳居国内“双雄”地位,二者凭借深厚的客户黏性、一体化技术平台及全球化制造布局构筑起体系性竞争壁垒。汇川技术、德赛西威则分别在工业自动化与新能源驱控、智能座舱及驾驶域控制器等垂直赛道占据领先地位,前者通用伺服与低压变频器市场份额位居内资第一,后者智驾域控国内市占率居首。此外,振邦智能、和晶科技、朗科智能、瑞德智能等企业在智能电器、汽车电子、机器人及新能源相关控制器领域各具特色,分别依托“三电一云”技术体系、变频控制技术积累、柔性生产模式及头部品牌供应链优势巩固细分市场地位。贝仕达克、英唐智控、麦格米特则凭借专利壁垒、车载芯片布局及工业级技术嫁接能力在电机控制、生活电器与变频家电等赛道持续拓展。
资料来源:中商产业研究院整理
4.云计算
(1)云计算市场规模
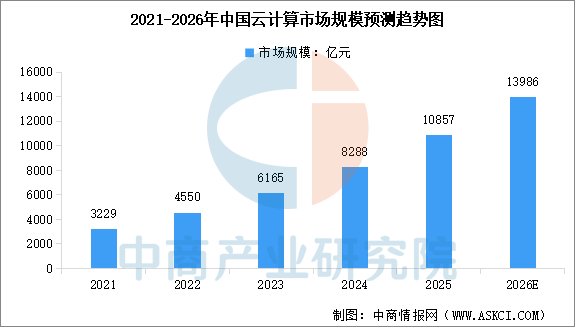
我国云计算产业在多年快速发展基础上,正步入技术融合与深化应用的新阶段,推动市场规模持续高速增长。中商产业研究院发布的《2026-2031年中国云计算行业深度分析及发展趋势预测研究报告》显示,2024年中国云计算市场规模达8288亿元,较上年增长34.44%,2025年市场规模约为10857亿元。中商产业研究院分析师预测,2026年中国云计算市场规模将达到13986亿元。
数据来源:中国信通院、中商产业研究院整理
(2)云计算竞争格局
受AI云需求强劲拉动,阿里云的IaaS公有云市场份额从2024年的30.1%升至2025年的32.8%,大幅提升2.7个百分点,稳居中国市场第一。华为云和腾讯云占比分别为13.6%和9.1%。

数据来源:Gartner、中商产业研究院整理
三、中游分析
1.智能家居设备出货量
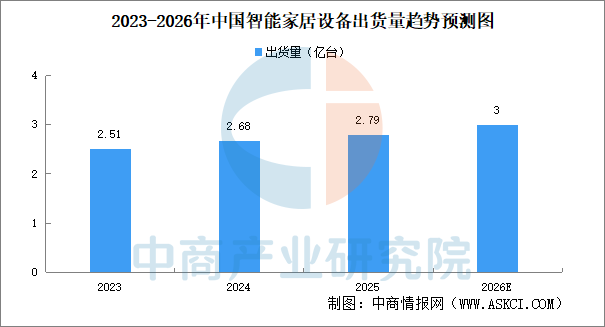
在国家补贴政策推动下,中国智能家居设备出货量节节攀升。中商产业研究院发布的《2026-2031年智能家居行业市场调研及投资前景预测报告》显示,2025年中国智能家居设备出货量达2.79亿台,同比涨幅超4%。2026年中国智能家居设备市场预计出货达3亿台,同比增长8.8%。
数据来源:IDC、中商产业研究院整理
2.智能家居市场规模
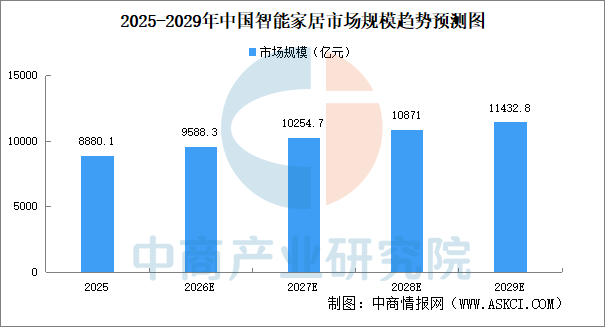
中国智能家居行业市场规模呈现持续稳健增长态势。中商产业研究院发布的《2026-2031年智能家居行业市场调研及投资前景预测报告》显示,2025年中国智能家居市场规模8880.1亿元,同比增长6.9%,预计2026年市场规模将达9588.3亿元,2029年市场规模将增至11432.8亿元。
数据来源:中商产业研究院整理
3.智能家居市场结构
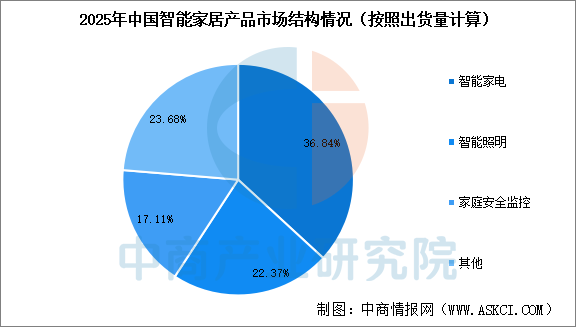
智能家电、智能照明、家庭安全监控等核心品类主导智能家居市场。2025年中国智能家电、智能照明、家庭安全监控出货量分别占总体智能家居市场比重为36.84%、22.37%和17.11%。
数据来源:中商产业研究院整理
4.智能家居细分市场
(1)智能家电市场规模
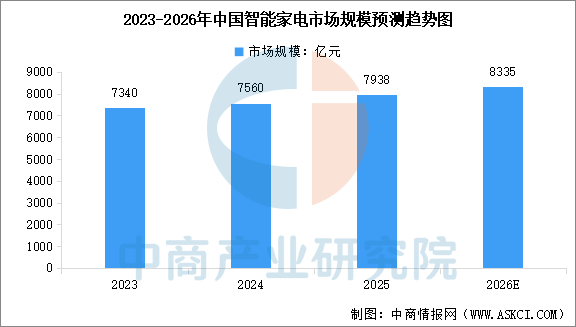
在消费升级与技术迭代的双重驱动下,中国智能家电市场规模保持逐年稳健增长。中商产业研究院发布的《2026-2031年中国智能家电行业深度研究及发展前景投资预测分析报告》显示,2024年中国智能家电市场规模达到7560亿元,同比增长3%,2025年市场规模约为7938亿元。中商产业研究院分析师预测,2026年中国智能家电市场规模将达到8335亿元。
数据来源:中商产业研究院整理
(2)智能照明
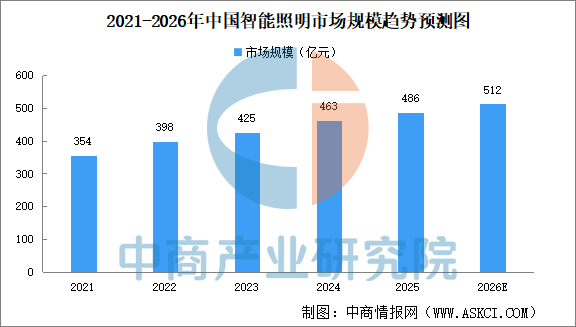
当物联网与人工智能的浪潮席卷全球,当“双碳”战略成为时代命题,智能照明已从单一的功能性产品,进化为连接科技、人文与生态的“光之纽带”。近年来,智能照明市场规模持续扩大。中商产业研究院发布的《2026-2031年中国智能照明行业市场调研及发展趋势预测报告》显示,2025年我国智能照明市场规模486亿元。随着智能家居和物联网技术的不断发展,智能照明市场将迎来更加广阔的发展空间。中商产业研究院分析师预测,2026年我国智能照明市场规模有望512亿元。
数据来源:中商产业研究院整理
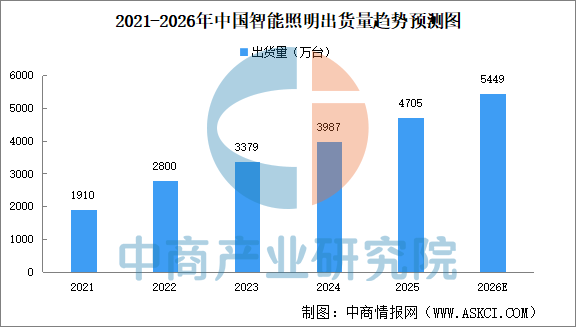
中国智能照明市场正处于快速增长阶段,出货量稳步提升,展现出强劲的市场活力。中商产业研究院发布的《2026-2031年全球及中国智能照明市场调查与行业前景预测专题研究报告》显示,2025年中国智能照明市场出货量4705万台。中商产业研究院分析师预测,2026年中国智能照明市场出货量将达到5449万台。
数据来源:IDC、中商产业研究院整理
(3)智能安防
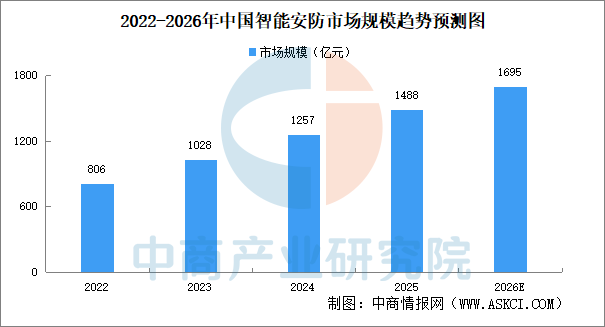
随着智慧城市、智能家居等项目的推进以及社会安全意识的提升,智能安防市场需求持续增长,市场规模稳步增长。中商产业研究院发布的《2026-2031年智能安防行业市场调研及投资前景预测报告》显示,2025年中国智能安防市场规模1488亿元,中商产业研究院分析师预测,2026年中国智能安防市场将逼近1700亿元。
数据来源:中商产业研究院整理
5.智能家居重点企业
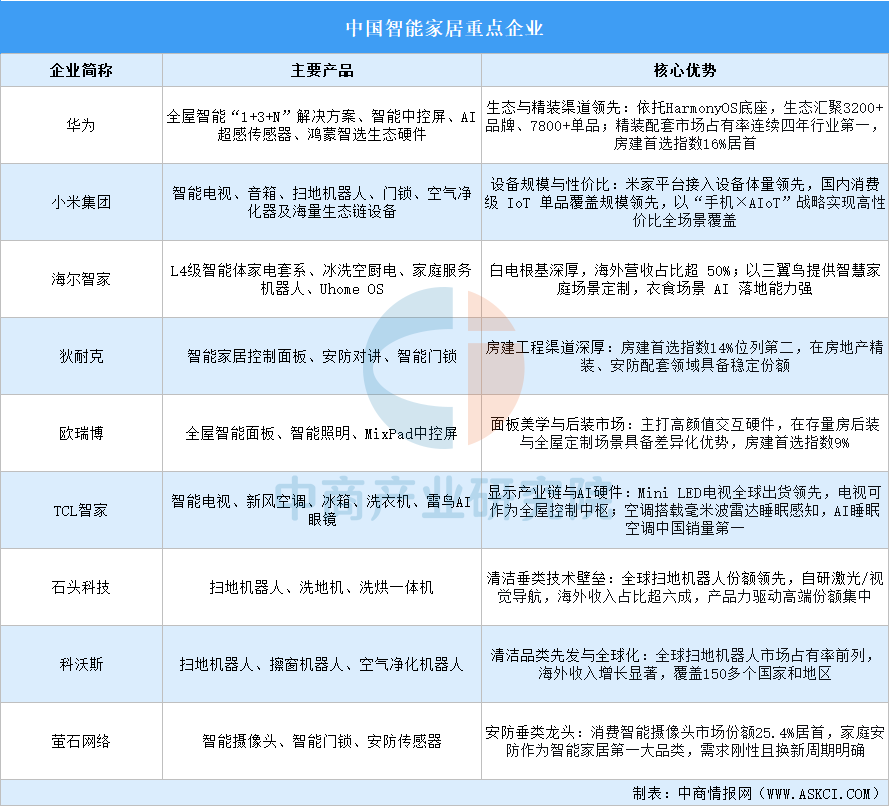
智能家居市场集聚了一批各具特色、优势突出的国内重点企业,赛道呈现多元竞争、差异化发展格局。华为依托鸿蒙系统打造全屋智能“1+3+N”方案,生态资源丰富、精装渠道优势显著;小米以米家IoT平台为载体,凭借高性价比实现消费级智能硬件规模化覆盖;海尔智家立足家电主业,依托三翼鸟落地场景化定制,海外市场布局成熟;TCL智家依托显示产业链,以电视作为全屋控制中枢,AI睡眠空调形成特色单品优势;石头科技、科沃斯在清洁机器人赛道构筑技术壁垒,全球化布局成效突出;萤石网络扎根家庭安防,智能摄像头稳居国内龙头地位。
资料来源:中商产业研究院整理
6.智能家居在建项目
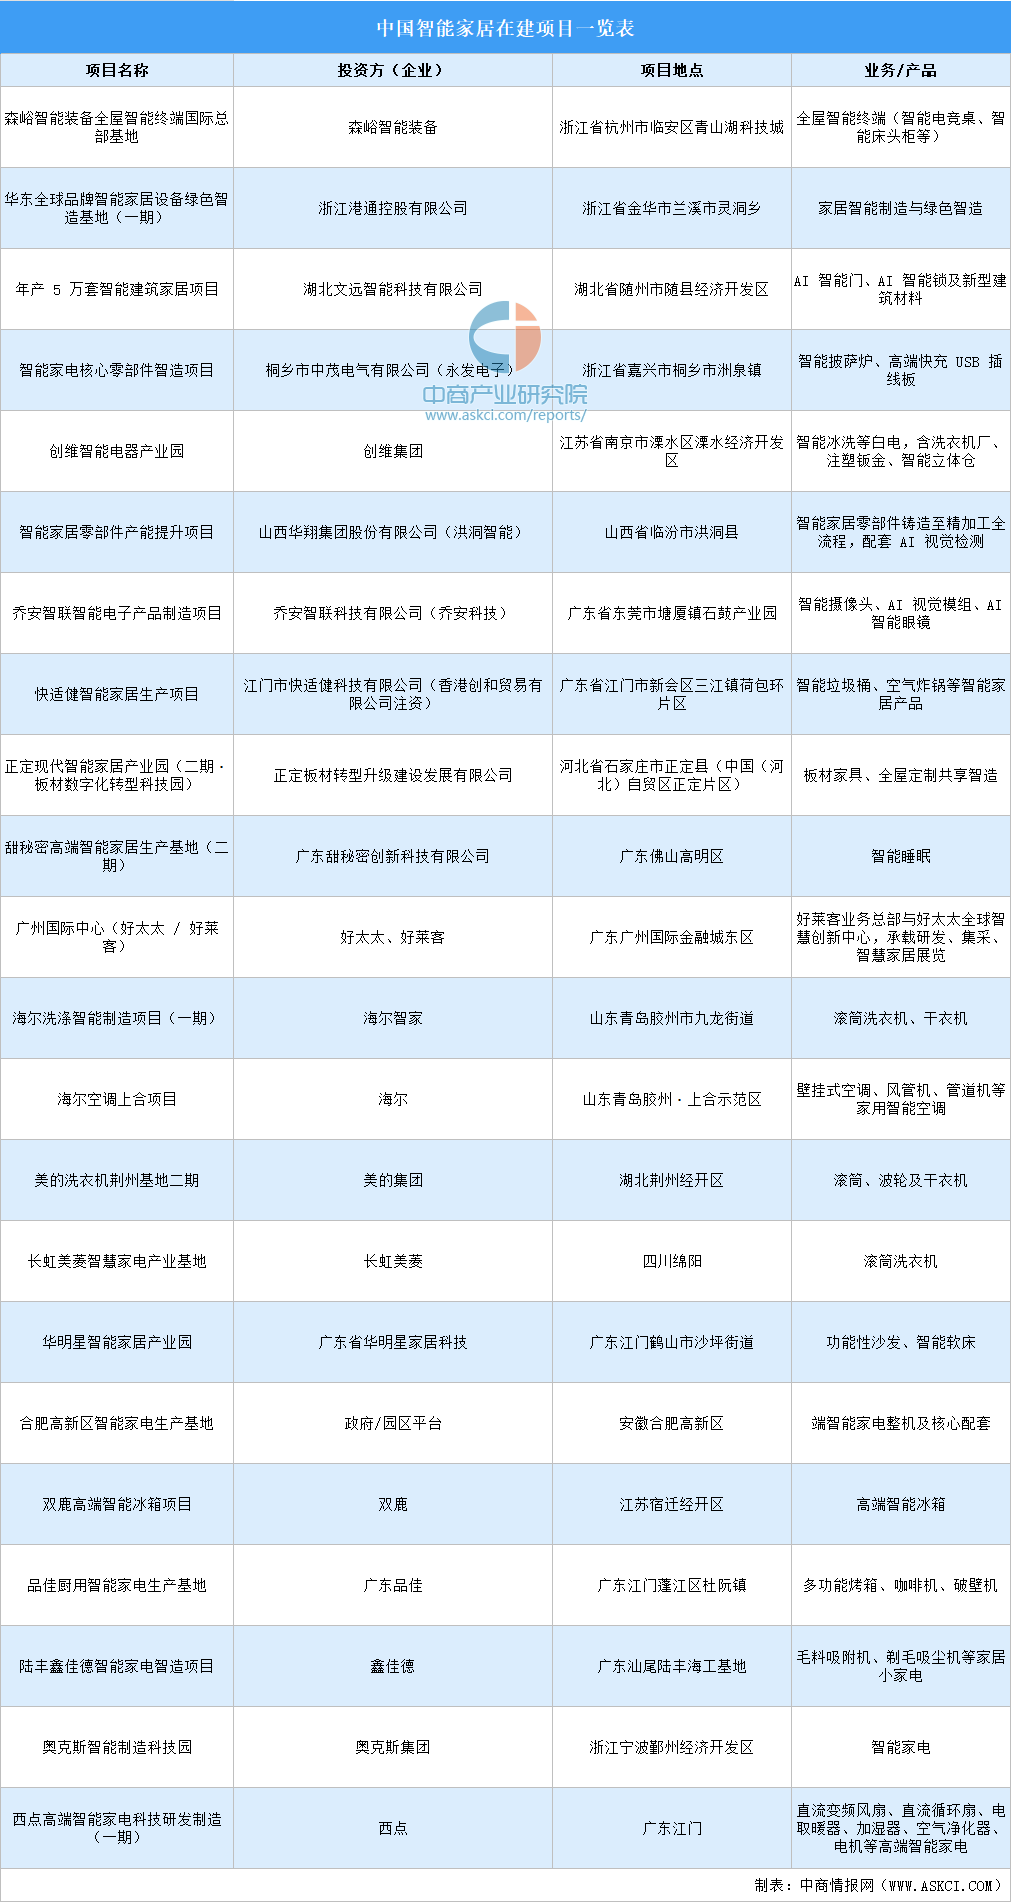
当前国内智能家居领域在建项目布局活跃,项目集中于珠三角、长三角,同时向湖北、山东、山西、四川、河北等区域延伸,既有海尔、美的、创维、奥克斯等家电龙头加码智能白电、整机智造,也有好太太、好莱客、甜秘密、乔安智联等细分龙头布局全屋智能、智能睡眠、安防摄像、全屋定制总部与研发中心,还有森峪智能、文远智能、华翔集团等企业聚焦智能终端、智能门锁、零部件精密加工、AI视觉检测等配套环节;产品覆盖智能冰洗、空调、厨电、环境电器、智能门锁、智能摄像头、智能软床、全屋智能终端、智能家居零部件等品类。
资料来源:中商产业研究院整理
7.智能家居企业热力分布图

资料来源:中商产业研究院整理
四、下游分析
1.精装修市场智能家居系统配套规模
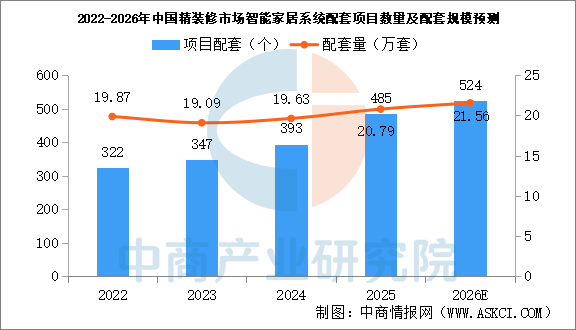
2025年中国智能家居系统精装市场开盘项目个数485个,同比上升23.4%,配套规模20.79万套,同比上升5.9%。中商产业研究院分析师预测,2026年中国智能家居系统精装市场开盘项目个数524个,配套规模21.56万套。
数据来源:奥维云网、中商产业研究院整理
2.智能家居用户分析
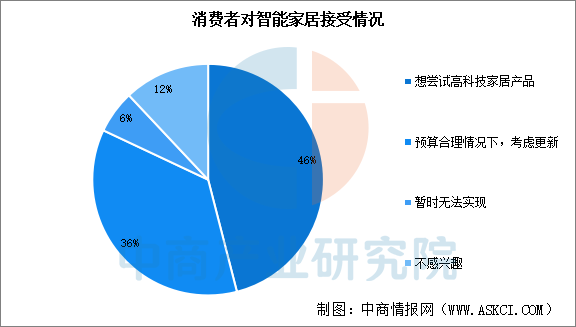
消费者对智能家居的接受度呈现积极态势,数据显示,46%的受访者明确表示"想尝试高科技家居产品”,36%的人群表示预算合理情况下,考虑更新。
数据来源:中商产业研究院整理
更多资料请参考中商产业研究院发布的《2026-2031年全球智能家居行业市场调研及投资前景预测报告》,同时中商产业研究院还提供产业大数据、产业情报、行业研究报告、行业白皮书、行业地位证明、可行性研究报告、产业规划、产业链招商图谱、产业招商指引、产业链招商考察&推介会、“十五五”规划等咨询服务。